رقابت آینده بانکها بر سر هوشمند شدن مدل بانکداری است
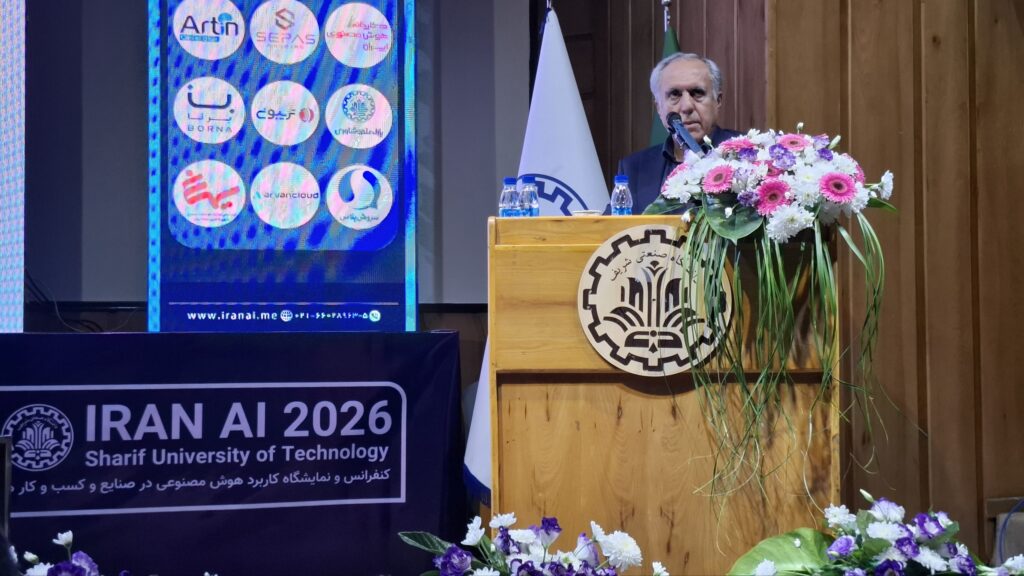
معاون و عضو هیئت عامل بانک کشاورزی در رویداد iranAI 2026 با تأکید بر نقش هوش مصنوعی در تحول نظام بانکی گفت رقابت آینده بانکها صرفاً بر سر تعداد شعب یا توسعه خدمات دیجیتال نخواهد بود، بلکه بانکی موفقتر است که بتواند داده را به شناخت، شناخت را به تصمیم و تصمیم…
خلاصه تحلیلی خبر
معاون و عضو هیئت عامل بانک کشاورزی در رویداد iranAI 2026 با تأکید بر نقش هوش مصنوعی در تحول نظام بانکی گفت رقابت آینده بانکها صرفاً بر سر تعداد شعب یا توسعه خدمات دیجیتال نخواهد بود، بلکه بانکی موفقتر است که بتواند داده را به شناخت، شناخت را به تصمیم و تصمیم…
موضوعات اصلی: پشتیبانی شبکه، هوش مصنوعی، بانک، مصنوعی، هوش، کشاورزی
معاون و عضو هیئت عامل بانک کشاورزی در رویداد iranAI 2026 با تأکید بر نقش هوش مصنوعی در تحول نظام بانکی گفت رقابت آینده بانکها صرفاً بر سر تعداد شعب یا توسعه خدمات دیجیتال نخواهد بود، بلکه بانکی موفقتر است که بتواند داده را به شناخت، شناخت را به تصمیم و تصمیم را به ارزش اقتصادی برای مشتری و بانک تبدیل کند.
معاون و عضو هیئت عامل بانک کشاورزی در این رویداد با اشاره به همکاری این بانک و دانشگاه صنعتی شریف گفت بخشی از تفاهمنامه میان دو مجموعه در زمینه انتقال دانش در حال اجراست و پروژههای مشترکی نیز میان بانک و دانشگاه در حوزه هوش مصنوعی در حال پیگیری است.
بانکها بهدلیل دادهمحور بودن ظرفیت بالایی برای استفاده از هوش مصنوعی دارند
او با اشاره به اینکه بانکها ذاتاً سازمانهایی دادهمحور هستند، گفت: «همین ویژگی باعث میشود هوش مصنوعی کاربردهای گستردهای در نظام بانکی داشته باشد.» به گفته او، موضوعاتی مانند نظامهای پرداخت، بانکداری، امنیت داده و خودکارسازی فرایندهای بانکی را میتوان با استفاده از هوش مصنوعی توسعه داد.
این مقام بانکی تأکید کرد که مسئله اصلی برای بانکها صرفاً این نیست که چه بانکی زودتر از دیگران از هوش مصنوعی استفاده میکند، بلکه قابل اعتماد بودن، ایمنی و تبدیل داده به ارزش اقتصادی اهمیت بیشتری دارد.
بانک دیجیتال نباید فقط یک اپلیکیشن باشد
معاون بانک کشاورزی با اشاره به تغییر فضای رقابت در صنعت بانکداری گفت: «بانکها دیگر نمیتوانند رقابت خود را صرفاً بر اساس تعداد شعب، منابع یا شاخصهای سنتی تعریف کنند.»
او افزود: «مفهوم بانک دیجیتال نیز نباید تنها به ارائه یک اپلیکیشن یا خدمات غیرحضوری محدود شود، بلکه هدف باید حرکت از بانک دیجیتال به بانک هوشمند باشد؛ مسیری که ابزارهای هوش مصنوعی میتوانند در آن نقش مهمی ایفا کنند.»
هوش مصنوعی باید به قابلیت راهبردی بانکها تبدیل شود
او همچنین بر اهمیت حاکمیت هوش مصنوعی، معماری سازمانی و زیرساختهای فناوری تأکید کرد و گفت مزیت رقابتی بانکها صرفاً در اختیار داشتن فناوری اطلاعات نیست، بلکه کیفیت داده، حاکمیت هوش مصنوعی و توانایی تبدیل فناوری به ارزش اقتصادی اهمیت دارد.
به گفته او، بانکها از جمله سازمانهایی هستند که زیرساختهای مناسبی برای سرمایهگذاری در هوش مصنوعی دارند و میتوانند از ظرفیتهایی مانند سرورها، ذخیرهسازها و زیرساختهای فناوری خود برای توسعه این حوزه استفاده کنند.
هوش مصنوعی میتواند اعتبارسنجی و رابطه بانک با مشتری را متحول کند
معاون بانک کشاورزی یکی از حوزههای مهم کاربرد هوش مصنوعی را اعتبارسنجی و تصمیمگیری بانکی دانست و گفت این فناوری میتواند به بانکها کمک کند از دادههای خود برای تصمیمگیری بهتر استفاده کنند و در نهایت ارزش اقتصادی بیشتری برای مشتری و بانک ایجاد کنند.
او تأکید کرد: «پرسش اصلی این نیست که یک بانک چند پروژه هوش مصنوعی اجرا کرده، بلکه باید دید این پروژهها تا چه اندازه به تصمیم بهتر، تجربه بهتر مشتری، کاهش ریسک و ارزش اقتصادی بیشتر منجر شدهاند.»
خدمات هوشمند بانک کشاورزی برای کشاورزان
او با اشاره به جامعه متنوع مشتریان بانک کشاورزی، از کشاورزان و فعالان بخش کشاورزی بهعنوان یکی از مهمترین گروههای مخاطب این بانک نام برد و گفت: «هوش مصنوعی میتواند دسترسی این گروه به خدمات بانکی و اطلاعات مورد نیاز را سادهتر کند.»
به گفته او، در مدل آینده لزوماً نباید کشاورز برای دریافت هر خدمت به شعبه مراجعه کند یا حتی تمام نیازهای خود را از طریق اپلیکیشنهای سنتی مطرح کند. بلکه میتوان با استفاده از پلتفرمهای هوشمند، نیاز مشتری را دریافت و خدمات مورد نیاز او را بدون مراجعه حضوری ارائه کرد.
معاون بانک کشاورزی همچنین به همکاری این بانک با دانشگاه صنعتی شریف برای توسعه یک پلتفرم اشاره کرد و گفت:« هدف این همکاری میتواند ایجاد بستری برای دریافت نیازهای مشتریان و خلق ارزش بر مبنای آنها باشد.»
او با اشاره به نیازهای روزمره کشاورزان گفت: «در مدل مطلوب، کشاورز میتواند پرسشهایی درباره موضوعاتی مانند تأمین آب یا انتخاب بذر را از طریق ابزارهای هوشمند مطرح کند و پاسخ متناسب با شرایط خود دریافت کند؛ بدون آنکه برای هر پرسش نیازمند مراجعه حضوری یا جستوجوی جداگانه باشد.»
رقابت آینده بانکها بر سر هوشمندی است
معاون و عضو هیئت عامل بانک کشاورزی در پایان تأکید کرد: «هوش مصنوعی دیگر صرفاً یک فناوری نوظهور نیست و به یکی از زیرساختهای اقتصاد دیجیتال و رقابتپذیری بانکها تبدیل شده است.»
او گفت: «بانکی که در آینده موفقتر خواهد بود، لزوماً بانکی نیست که بیشترین پروژه هوش مصنوعی را داشته باشد؛ بلکه بانکی است که بتواند هوش مصنوعی را به تصمیم بهتر، تجربه بهتر، ریسک کمتر و ارزش اقتصادی بیشتر تبدیل کند.»
به گفته او، برای بانک کشاورزی نیز هدف از هوشمندسازی باید تبدیل دادههای بانکی، رفتاری، تعاملی، اقتصادی و کشاورزی به شناخت، شناخت به تصمیم و تصمیم به ارزش برای مشتری، بانک و اقتصاد کشور باشد.
برای ارزیابی پایداری، امنیت و نگهداری این زیرساخت، راهنمای پشتیبانی شبکه را نیز مطالعه کنید.