بازار خرید اعتباری کشور به ۱۳۲ همت رسید؛ پیشبینی رشد تا ۴۰۰ هزار میلیارد تومان در سال ۱۴۰۵
بازار خرید اعتباری ایران از ۴ همت در سال ۱۴۰۱ به ۱۳۲ همت در سال ۱۴۰۴ رسید؛ XNETپی پیشبینی میکند این رقم امسال به ۴۰۰ همت برسد. براساس آماری که XNETپی منتشر کرده، اندازه بازار BNPL یا «الان بخر، بعدا پرداخت کن» در ایران از ۴ هزار میلیارد تومان در سال ۱۴۰۱ ب…
خلاصه تحلیلی خبر
بازار خرید اعتباری ایران از ۴ همت در سال ۱۴۰۱ به ۱۳۲ همت در سال ۱۴۰۴ رسید؛ XNETپی پیشبینی میکند این رقم امسال به ۴۰۰ همت برسد. براساس آماری که XNETپی منتشر کرده، اندازه بازار BNPL یا «الان بخر، بعدا پرداخت کن» در ایران از ۴ هزار میلیارد تومان در سال ۱۴۰۱ ب…
موضوعات اصلی: پشتیبانی شبکه، XNETپی، سال، اعتباری، درصد، اعتبار
بازار خرید اعتباری ایران از ۴ همت در سال ۱۴۰۱ به ۱۳۲ همت در سال ۱۴۰۴ رسید؛ XNETپی پیشبینی میکند این رقم امسال به ۴۰۰ همت برسد.
براساس آماری که XNETپی منتشر کرده، اندازه بازار BNPL یا «الان بخر، بعدا پرداخت کن» در ایران از ۴ هزار میلیارد تومان در سال ۱۴۰۱ به ۱۳۲ هزار میلیارد تومان در سال ۱۴۰۴ رسیده است. این شرکت پیشبینی میکند ارزش بازار تا پایان سال ۱۴۰۵ به ۴۰۰ هزار میلیارد تومان برسد؛ رقمی که در صورت تحقق، به معنای ۳ برابر شدن بازار تنها در یک سال خواهد بود.
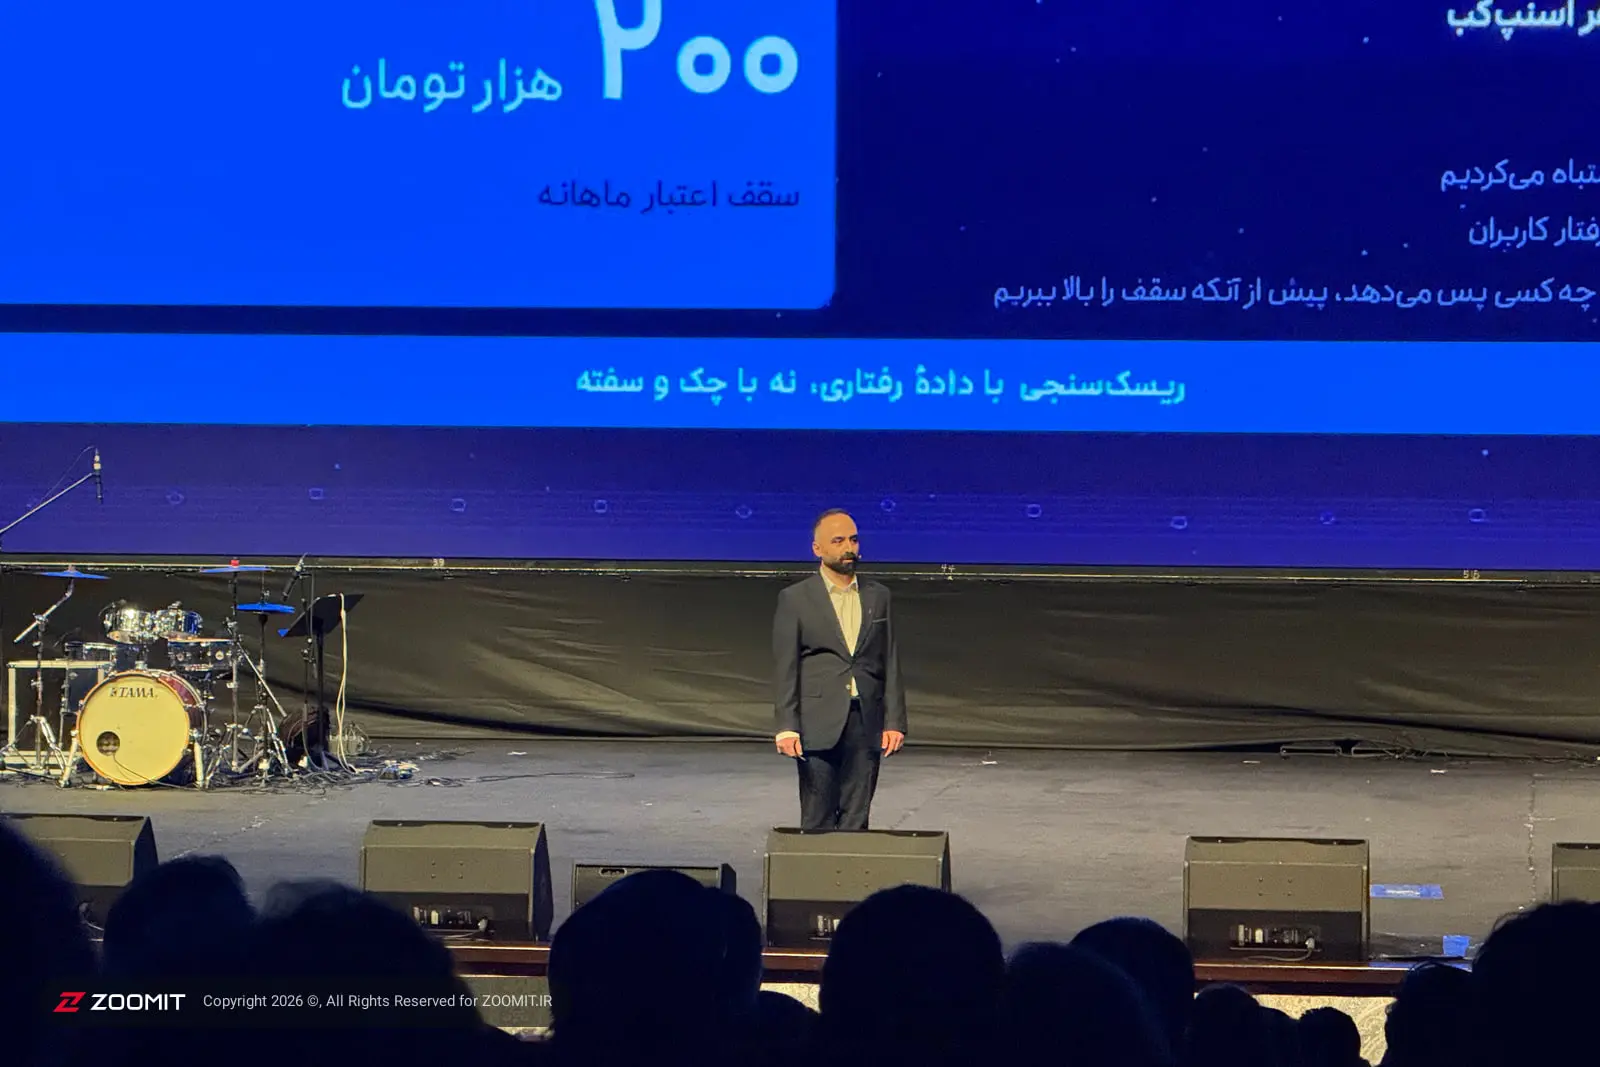
این آمار در رویداد «نُت به نُت در پی یک صدا» XNETپی که دوشنبهشب، چهارم آبانماه، ارائه شد. مجید حسامی، بنیانگذار و مدیرعامل XNETپی، در این نشست از روند شکلگیری بازار خرید اعتباری در ایران، فاصله آن با بازارهای جهانی و چشمانداز این صنعت گفت.
براساس دادههای ارائهشده از سوی حسامی، سهم BNPL از خردهفروشی آنلاین ایران در سال ۱۴۰۴ به ۱۷ درصد رسیده است. او با مقایسه این رقم با بازارهای جهانی گفت ایران اکنون از نظر سهم خرید اعتباری در تجارت آنلاین، در کنار استرالیا و بالاتر از کشورهایی مانند بریتانیا و آمریکا قرار دارد.
طبق آمار اعلامشده در این نشست، سوئد با سهم ۳۰ درصدی در صدر بازارهای مورد مقایسه قرار دارد و آلمان با ۲۴ درصد در رتبه بعدی است. سهم BNPL در استرالیا و ایران ۱۷ درصد، در بریتانیا ۱۲ درصد و در آمریکا ۸ درصد اعلام شده است. البته این ارقام مربوط به سهم BNPL از خردهفروشی آنلاین هستند و لزوما به معنای بزرگتر بودن بازار اعتباری ایران از نظر ارزش ریالی یا تعداد تراکنشها نیستند.
مدیرعامل XNETپی پیشبینی کرد سهم BNPL از خردهفروشی آنلاین ایران تا پایان امسال به ۲۸ درصد برسد. تحقق این پیشبینی میتواند ایران را از نظر سهم خرید اعتباری آنلاین به سطحی نزدیک به سوئد برساند.
حسامی در بخش دیگری از صحبتهایش به مسیر ۶ساله XNETپی پرداخت؛ مسیری که سال ۱۳۹۹ با نخستین تراکنش اعتباری برای یک سفر XNET آغاز شد. در آن زمان، سقف اعتبار ارائهشده به کاربران تنها ۲۰۰ هزار تومان بود و این سرویس صرفا در اکوسیستم XNET فعالیت میکرد.
سقف اعتبار در سال ۱۴۰۰ به ۵۰۰ هزار تومان رسید. یک سال بعد، سرویس خرید چهارقسطه راهاندازی شد و اعتبار کاربران ابتدا به یک میلیون و سپس به پنج میلیون تومان افزایش یافت. در همان سال، XNETپی فعالیت خود را به فروشگاهها و پلتفرمهای خارج از اکوسیستم XNET گسترش داد.
سال ۱۴۰۲ نوبت ورود به خریدهای حضوری بود. XNETپی برای این منظور کارت اعتباری ارائه کرد، اما به گفته حسامی، نهاد تنظیمگر با فعالیت شرکتهای BNPL در حوزه کارت مخالفت کرد و این سرویس در اواخر همان سال غیرفعال شد.
در بلکفرایدی سال ۱۴۰۲، XNETپی توانست ۱۰۰ هزار سفارش تجارت الکترونیک ثبت کند؛ رکوردی که به گفته حسامی، مبنای هدفگذاری بعدی شرکت قرار گرفت: رسیدن به حداقل ۱۰۰ هزار سفارش در هر روز.
این هدف سرانجام در شهریور ۱۴۰۵ محقق شد و به گفته مدیرعامل XNETپی، در هیچیک از روزهای این ماه تعداد سفارشها کمتر از ۱۰۰ هزار مورد نبود.
اکنون آمار فعالیت XNETپی به مقیاس بزرگتری رسیده است. براساس اطلاعات منتشرشده، این شرکت در یک سال گذشته ۱۷۵ میلیون تراکنش اعتباری ثبت کرده و در سال جاری به رکورد بیش از یک میلیون تراکنش اعتباری در روز دست یافته است.
XNETپی همچنین اعلام کرد ۴۵ میلیون کاربر واجد شرایط دریافت اعتبار دارد که از میان آنها ۱۹ میلیون نفر ثبتنام کردهاند. ۹٫۵ میلیون کاربر دستکم یک تراکنش تسویهشده داشتهاند و تعداد کاربران دارای تراکنش ماهانه به ۴٫۷ میلیون نفر رسیده است. شبکه پذیرندگان این شرکت نیز اکنون شامل ۷۵ هزار فروشگاه آنلاین، حضوری و اینستاگرامی است.
یکی از بخشهای مهم گزارش XNETپی به شکاف میان دسترسی ایرانیان به خدمات بانکی و امکان دریافت اعتبار اختصاص داشت؛ شکافی که به گفته حسامی، زمینه شکلگیری بازار BNPL را فراهم کرد.
او توضیح داد در سال ۱۳۹۹، از هر ۱۰۰ ایرانی ۹۱ نفر حساب بانکی داشتند و از هر ۱۰۰ بزرگسال، ۷۲ نفر به گوشی هوشمند دسترسی داشتند. با وجود این زیرساختها، تنها ۲۵ درصد بزرگسالان میتوانستند وام یا اعتبار دریافت کنند.
به گفته مدیرعامل XNETپی، ۴۰ درصد افرادی که از اعتبار رسمی محروم بودند، نیاز مالی خود را از طریق قرضگرفتن از اطرافیان تامین میکردند. بنابراین، مساله اصلی نبود تقاضا برای اعتبار نبود؛ بلکه دسترسی محدود به خدمات اعتباری بود.
در همان سال، سهم کارتهای اعتباری از تراکنشهای ایران تنها ۰٫۳ درصد اعلام شد؛ در حالی که حسامی میانگین جهانی استفاده از کارت اعتباری در خریدهای حضوری را ۲۱ درصد و در تراکنشهای آنلاین ۲۴ درصد عنوان کرد.
XNETپی فعالیت خود را با هدف پاسخ دادن به همین شکاف آغاز کرد و مدلی ارائه داد که برای دریافت اعتبار به ضامن، چک، سفته و مدارک متداول بانکی نیاز نداشت و بدون سود و کارمزد به کاربران ارائه میشد.
یکی از دادههای مهم نشست به رفتار بازپرداخت کاربران مربوط بود. حسامی اعلام کرد در آغاز فعالیت XNETپی، ۹۵ درصد کاربران جدید شرکت فاقد رتبه اعتباری بودند؛ موضوعی که دریافت تسهیلات از مسیرهای سنتی را برای بسیاری از آنها دشوار میکرد.
با وجود این، طبق آمار این شرکت، طی ۶ سال گذشته ۹۸٫۵ درصد اقساط بازپرداخت شدهاند. حسامی این آمار را نشانهای از تفاوت میان نداشتن سابقه اعتباری و ناتوانی در بازپرداخت دانست. به اعتقاد او، بسیاری از افرادی که در نظام بانکی به اعتبار دسترسی نداشتند، در عمل توانایی بازپرداخت بدهیهای خود را داشتهاند.
احسان رحمانینیا، معاون مالی XNETپی، نیز در این رویداد درباره نحوه ارزیابی اعتبار این کاربران توضیح داد که شرکت بهجای اتکا به شیوههای سنتی اعتبارسنجی، مدلی مبتنی بر یادگیری ماشین توسعه داده است. این مدل از ردپای دیجیتال کاربران در بخشهای مختلف اکوسیستم XNET، از جمله XNETفود، XNETمارکت و سرویس درخواست خودرو، برای ارزیابی ریسک اعتباری استفاده میکند.
به گفته او، ارائه اعتبار بدون وثیقه از ابتدا یکی از چالشهای مهم شرکت بود و طراحی مدل اختصاصی اعتبارسنجی برای مدیریت همین ریسک انجام شد.
معاون مالی XNETپی درباره اثر بحرانهای اقتصادی و جنگ بر رفتار بازپرداخت کاربران نیز گفت. به گفته او، در جریان جنگ ۱۲روزه و جنگ ۴۰روزه، نرخ نکول و تاخیر در بازپرداخت اقساط افزایش یافت، اما پس از پایان هر دوره، این شاخص دوباره به سطح پیش از بحران بازگشت.
رحمانینیا تاکید کرد که برای ادامه فعالیت و رشد پایدار شرکتهای BNPL، سه موضوع تامین مالی پایدار، انضباط مالی و مدیریت ریسک ضروری است.
به گفته او، XNETپی تلاش کرده با متنوعسازی روشهای تامین مالی، مدیریت داخلی ریسک و تقسیم آن میان شرکت، پذیرنده و مشتری، شرایطی فراهم کند که تسویهحساب فروشگاهها بهموقع انجام شود.
بخش عمده فعالیت XNETپی تاکنون بر اعتبارهای کوتاهمدت و خرید چهارقسطه متمرکز است و این شرکت قصد دارد بهزودی دوره بازپرداخت اعتبار را افزایش دهد.
حسامی اعلام کرد برنامه آینده XNETپی شامل ارائه اعتبارهای ۶، ۹ و ۱۲ قسطه برای خریدهای بزرگتر است؛ اقدامی که میتواند دامنه استفاده از خدمات BNPL را از خریدهای روزمره و کوچک به کالاهای گرانتر گسترش دهد.
با این حال، افزایش مبالغ اعتبار و طولانیترشدن دوره بازپرداخت، نیاز به منابع مالی پایدار و مدیریت دقیقتر ریسک را نیز بیشتر میکند؛ دو چالشی که مدیران XNETپی در همین نشست بر آنها تاکید داشتند.
علی فدایی، معاون تجاری XNETپی، نیز در رویداد شب گذشته به نقش شبکه پذیرندگان و مدلهای همکاری این شرکت با کسبوکارها پرداخت. او با تاکید بر حفظ هویت مستقل پذیرندگان گفت کسبوکارها میتوانند ضمن بهرهمندی از زیرساختها و امکانات پلتفرمی XNETپی، مشتریان فعلی خود را حفظ کنند و شبکه مشتریانشان را توسعه دهند.
به گفته فدایی، XNETپی متناسب با اندازه و نیاز کسبوکارها، دو مدل همکاری برای کسبوکارهای کوچک و متوسط و کسبوکارهای بزرگ طراحی کرده است. در مدل نخست، این پلتفرم با افزایش قدرت خرید مشتریان، هدایت ترافیک، اجرای کمپینهای فروش و فراهمکردن امکان برنامهریزی مبتنی بر داده، نقش موتور رشد پذیرندگان را ایفا میکند. همکاری با کسبوکارهای بزرگ نیز بر سه محور خلق فرصتهای جدید، اجرای کمپینهای مشترک و ایجاد ارزش پیشنهادی متمایز برای مشتریان متمرکز است.
مهدی یگانه، معاون بازاریابی XNETپی، در ارائهای با عنوان «هارمونی نتها» به رفتار خرید کاربران و نقش این پلتفرم در هدایت مشتریان به شبکه پذیرندگان پرداخت.
به گفته یگانه، میانگین سفارش بهازای هر کاربر XNETپی به ۲۴ سفارش رسیده است. این پلتفرم همچنین ۴۲ میلیون ارجاع از جستوجوی محصولات به فروشگاهها و بیش از ۲٫۴ میلیون ارجاع کاربر به شبکه پذیرندگان ثبت کرده است. او افزود حدود ۸۷ درصد سفارشها از صفحه اصلی XNETپی آغاز میشوند.
یگانه همچنین اعلام کرد ۹۹ درصد سفارشهای ثبتشده در یک سال گذشته متعلق به کاربرانی بوده که دستکم دو بار خرید کردهاند. بررسی رفتار کاربرانی که در سال ۱۴۰۱ به سرویس چهارقسطه پیوستهاند نیز نشان میدهد مبلغ خرید آنها در چهارمین سال عضویت حدود ۹ برابر شده است؛ رشدی که به گفته او، فراتر از نرخ تورم این دوره بوده است.
برای ارزیابی پایداری، امنیت و نگهداری این زیرساخت، راهنمای پشتیبانی شبکه را نیز مطالعه کنید.