هوش مصنوعی نقش بانکدار را بازتعریف میکند، نه اینکه جای او را بگیرد
پنجمین کنفرانس ملی تحول دیجیتالی، روز چهارشنبه ۷ مردادماه ۱۴۰۵، میزبان پنلی تخصصی با عنوان «زیستبوم دیجیتالی و قابلیتهای بازیگران بومی در نوآوری» بود. در این نشست که با حضور چهرههای شاخص صنعت فناوریهای مالی برگزار شد، «محمد نژادصداقت»، مدیرعامل XNET، به تب…
خلاصه تحلیلی خبر
پنجمین کنفرانس ملی تحول دیجیتالی، روز چهارشنبه ۷ مردادماه ۱۴۰۵، میزبان پنلی تخصصی با عنوان «زیستبوم دیجیتالی و قابلیتهای بازیگران بومی در نوآوری» بود. در این نشست که با حضور چهرههای شاخص صنعت فناوریهای مالی برگزار شد، «محمد نژادصداقت»، مدیرعامل XNET، به تب…
موضوعات اصلی: پشتیبانی شبکه، هوش مصنوعی، مصنوعی، هوش، نژادصداقت، فناوری
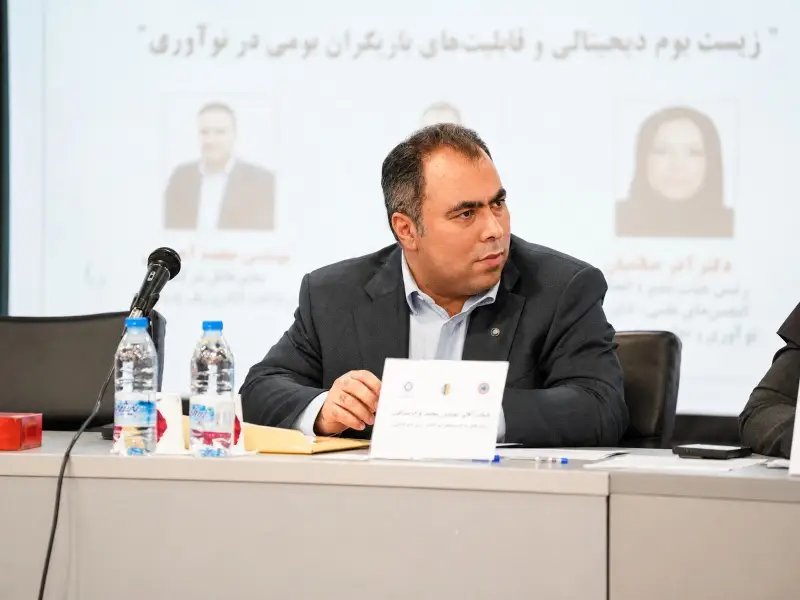
پنجمین کنفرانس ملی تحول دیجیتالی، روز چهارشنبه ۷ مردادماه ۱۴۰۵، میزبان پنلی تخصصی با عنوان «زیستبوم دیجیتالی و قابلیتهای بازیگران بومی در نوآوری» بود. در این نشست که با حضور چهرههای شاخص صنعت فناوریهای مالی برگزار شد، «محمد نژادصداقت»، مدیرعامل XNET، به تبیین جایگاه هوش مصنوعی در آینده بانکداری و لزوم تغییر نگرش نسبت به سرمایههای انسانی پرداخت.
نژادصداقت در ابتدای سخنان خود، با تشریح ساختار یک زیستبوم دیجیتالی، مشتری را ذینفع اصلی و نقطه شروع این چرخه دانست. وی تأکید کرد که تمامی بازیگران، از ارائهدهندگان خدمات و شرکتهای فناوری گرفته تا نهادهای تنظیمگر، باید در جهت ارائه محصولی ارزشمند به مشتری نهایی همافزایی کنند.
از صفهای طولانی تا حکمرانی ۹۰ درصدی تراکنشهای الکترونیک
مدیرعامل XNET با مروری بر تحولات دو دهه اخیر، به تغییر شگرف انتظارات مشتریان اشاره کرد. وی خاطرنشان کرد در حالی که ۲۰ سال پیش تصویر غالب از بانک، ایستادن در صفهای طولانی برای پرداخت قبوض بود، امروزه بیش از ۹۰ درصد تراکنشها (و در برخی بانکهای پیشرو تا ۹۷ درصد) بهصورت الکترونیکی انجام میشود. نژادصداقت تأکید کرد که این پیشرفت فناوری نه تنها نقش بانکها را کوچک نکرده، بلکه باعث بزرگتر و پیچیدهتر شدن اثرگذاری آنها در اقتصاد شده است.
یکی از محورهای کلیدی این نشست، تأثیر هوش مصنوعی بر مشاغل بانکی بود. نژادصداقت با رد فرضیه جایگزینی انسان با ماشین، اظهار داشت: «هوش مصنوعی نقش بانکدار را بازتعریف میکند، نه اینکه جای او را بگیرد.» به گفته وی، در آیندهای نزدیک، دیگر انتظار نمیرود بانکداران زمان خود را صرف فعالیتهای تکراری مانند پردازش چک یا ثبت اطلاعات کنند. در مقابل، این سرمایههای انسانی باید بر فعالیتهایی متمرکز شوند که نیازمند تحلیل، قضاوت، تعامل و خلاقیت است.
وی همچنین با اشاره به تجربه بانکهای بزرگ جهان، خاطرنشان کرد که توسعه فناوری لزوماً به حذف شعب منجر نمیشود؛ بلکه مأموریت شعب از انجام عملیات ساده بانکی به ارائه مشاورههای تخصصی و ارزشآفرین تغییر خواهد یافت.
نژادصداقت افزایش بهرهوری و مقیاسپذیری را دو مزیت اصلی هوش مصنوعی برشمرد. وی با ذکر مثالی اعلام کرد که با کمک فناوری، امروزه امکان پردازش ۹۰ هزار پرونده تسهیلات در یک روز فراهم شده است؛ دستاوردی که بدون ابزارهای هوشمند و صرفاً با اتکا به نیروی انسانی سنتی، غیرممکن بود.
چالشهای اخلاقی و مسئولیتپذیری در تصمیمهای هوشمند
مدیرعامل XNET در بخش دیگری از سخنان خود به ریسکهای ناشی از هوش مصنوعی پرداخت. وی هشدار داد که هوش مصنوعی فراتر از دادههای مالی، میتواند الگوهای رفتاری و سبک زندگی مشتری را تحلیل کند و این امر مسئولیت سازمانها را در حفاظت از دادهها دوچندان میکند. نژادصداقت همچنین «مبهم بودن مسئولیت تصمیمها» را یک چالش جدی دانست و تأکید کرد که بانک باید بتواند منطق تصمیمات هوش مصنوعی (مانند رد درخواست تسهیلات) را بهطور دقیق و مستند برای مشتری تبیین کند.
نژادصداقت مسیر بلوغ هوش مصنوعی در سازمانها را شامل پنج مرحله دانست؛ اول دستیار هوشمند که به کارکنان در تولید گزارش و دسترسی به دانش کمک میکند. دوم خودکارسازی فراینده که شامل انجام فعالیتهای تکراری مانند تکمیل فرمها میشود. مرحله بعدی تصمیمهای عملیاتی است که مشارکت در اعتبارسنجی، کشف تقلب و مدیریت ریسک از مصداقهای آن هستند. چهارم شخصیسازی تجربه مشتری یعنی ارائه پیشنهادهای اختصاصی بر اساس نیاز فردی است و مرحله آخر، عامل هوشمند به معنی اقدام خودکار از طرف مشتری (مانند اجرای فرایند سرمایهگذاری) در محدوده مجاز است.
حکمرانی داده؛ پیششرط ورود به عصر هوشمندی
در پایان، مدیرعامل XNET بر ضرورت حکمرانی درست داده تأکید کرد و آن را زیربنای استفاده مؤثر از هوش مصنوعی دانست. وی خاطر نشان کرد که راه مواجهه با ریسکهای این فناوری، متوقف کردن آن نیست، بلکه ایجاد ظرفیتهای کنترلی، پایش مستمر مدلها و رعایت اصل «حداقل دسترسی» برای عاملهای هوشمند است.
این پنل تخصصی که با مدیریت «آذر صائمیان» و «حضور محمد آجدانی»، مدیرعامل شرکت پرداخت الکترونیک پاسارگاد همراه بود، با تأکید بر ضرورت تغییر تعریف مشاغل همزمان با توسعه فناوری به کار خود پایان داد.
برای ارزیابی پایداری، امنیت و نگهداری این زیرساخت، راهنمای پشتیبانی شبکه را نیز مطالعه کنید.