پنل کاربرد هوش مصنوعی در بیمه و فناوری اینشورتک
هوش مصنوعی میتواند بیمه را از یک صنعت کند و سنتی به اکوسیستمی نوآور و هوشمند تبدیل کند. در همین راستا، پنل تخصصی «کاربرد هوش مصنوعی در بیمه و فناوری اینشورتک» در رویداد IRAN AI 2025 برگزار شد؛ نشستی که جمعی از متخصصان و فعالان حوزه بیمه و فناوری در آن گرد هم…
خلاصه تحلیلی خبر
هوش مصنوعی میتواند بیمه را از یک صنعت کند و سنتی به اکوسیستمی نوآور و هوشمند تبدیل کند. در همین راستا، پنل تخصصی «کاربرد هوش مصنوعی در بیمه و فناوری اینشورتک» در رویداد IRAN AI 2025 برگزار شد؛ نشستی که جمعی از متخصصان و فعالان حوزه بیمه و فناوری در آن گرد هم…
موضوعات اصلی: پشتیبانی شبکه، هوش مصنوعی، بیمه، مصنوعی، هوش، صنعت
هوش مصنوعی میتواند بیمه را از یک صنعت کند و سنتی به اکوسیستمی نوآور و هوشمند تبدیل کند. در همین راستا، پنل تخصصی «کاربرد هوش مصنوعی در بیمه و فناوری اینشورتک» در رویداد IRAN AI 2025 برگزار شد؛ نشستی که جمعی از متخصصان و فعالان حوزه بیمه و فناوری در آن گرد هم آمدند تا درباره آینده این صنعت، موانع جدی پیادهسازی فناوریهای نوین و راهکارهای عملی برای حرکت به سوی بیمهای هوشمند و کارآمد به گفتوگو بپردازند.
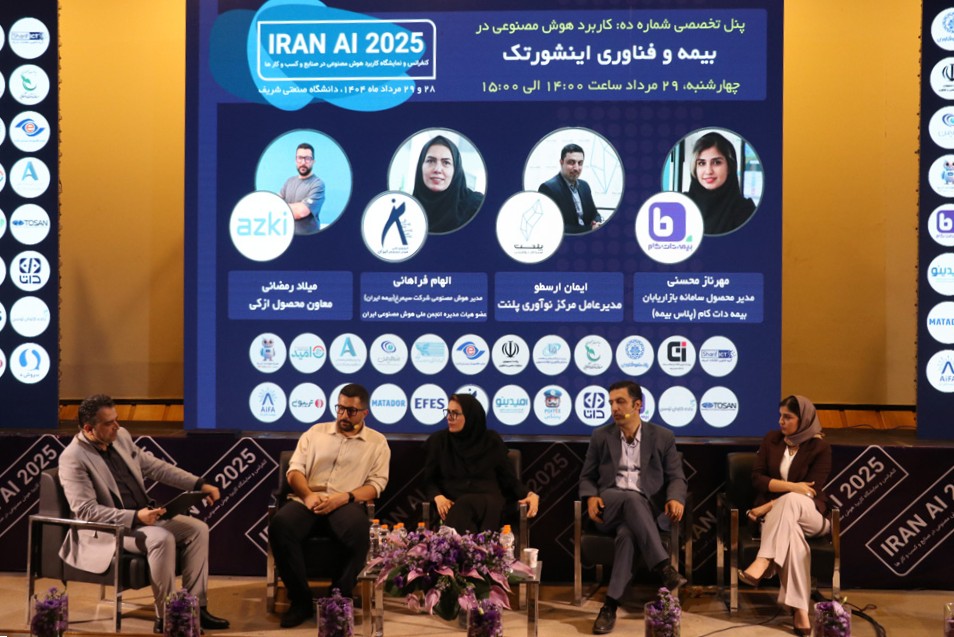
پنل تخصصی «کاربرد هوش مصنوعی در بیمه و فناوری اینشورتک» با حضور جمعی از متخصصان و فعالان این حوزه برگزار شد تا به بررسی کاربردها، موانع و راهکارهای پیش روی هوش مصنوعی در صنعت بیمه ایران بپردازد.
شرکتکنندگان اصلی این پنل : میلاد رمضان، معاون محصول ازکی، دکتر الهام فراهانی،مدیر هوش مصنوعی شرکت سیمرغ، عضو هیأت مدیره انجمن ملی هوش مصنوعی ایران، ایمان ارسطو ،مدیرعامل مرکز نوآوری پلنت و مهرناز محسنی، مدیر محصول سامانه بازاریابان بیمه دات کام بودند.
بحث با معرفی سخنرانان آغاز شد. در مقدمه میلاد رمضانی شرایط اخیر کسبو کارها و تجربه مشتری را تحت تاثیر جنگ دانست و اشاره کرد که در حال برگشتن به شرایط پیش از جنگ هستیم. الهام فراهانی خود را به عنوان عضو هیئت مدیره و رئیس کمیته آموزشانجمن ملی هوش مصنوعی ایرانو همچنین رئیس گروه پژوهشی هوش مصنوعی متین معرفی کرد. دکتر فراهانی به تخصص شخصی خود در حوزه هوش مصنوعی در دو صنعت بانک و بیمه اشاره کرد و سابقه فعالیت در بیمه مرکزی و ریاست واحد هوش مصنوعی در شرکت سیمرغ (متعلق به بیمه ایران) را بیان نمود. در ادامه، ایمان ارسطو ، وضعیتاکوسیستم استارتاپی در ایرانرا بسیار بد توصیف کرد، با استارتاپهایی که در کما هستند و برخی برنامههای مهاجرت دارند. او تأکید کرد که امید و انسانیت دو عامل نگهدارنده و سازنده مجدد در شرایط دشوار هستند. سپس مهرناز محسنی ، مدیر محصول سامانه پلاس بیمه، به معرفی این سامانه پرداخت. ایشان توضیح داد که پلاس بیمه با هدف توانمندسازی و افزایش انگیزه بازاریابان بیمه دات کام راهاندازی شده و از هوش مصنوعی برای دستهبندی و سگمنتیشن بازاریابان بر اساس میزان فروش و فعالیتشان استفاده میکند. این تحلیلها به ارائه داشبوردها و انگیزههای شخصیسازی شده به بازاریابان کمک میکند.
میلاد رمضانیدر ادامه پنل، برکاربردهای هوش مصنوعی در اینشورتکتأکید کرد و آن را راهی برای ارائهمحصولات بیمهای شخصیسازی شدهدانست. وی با ذکر مثالی از بیمه خودرو، توضیح داد که چگونه مدلهای فعلی، سن و مدل خودرو را در نظر میگیرند اما رفتار راننده را نادیده میگیرند. این امر منجر به قیمتگذاری ناعادلانه میشود؛ رانندگان کمریسک هزینه بیشتری پرداخت میکنند و رانندگان پرریسک نیز به سمت شرکتهای با قیمتهای رقابتیتر میروند. رمضانی معتقد بود هوش مصنوعی میتواند با تحلیل رفتار هر شخص، ریسک او را اندازهگیری کرده و محصولاتی با شرایط متفاوت ارائه دهد که این امر بهافزایش ضریب نفوذ بیمهکمک میکند.
ایشان به سایر کاربردهای هوش مصنوعی در بیمه نیز اشاره کرد
- شخصیسازی تجربه نمایندگانهوش مصنوعی میتواند نمایندگان مجازی ایجاد کند که با جنبههای انسانی، به مشتریان خدمات شخصیسازی شده ارائه دهند.
- ارزیابی خسارتهوش مصنوعی میتواند فرآیندهای ارزیابی خسارت را به شدت تسریع بخشد و کارهای تکراری را خودکار کند. با استفاده ازماشین ویژنویادگیری عمیقمیتوان تصاویر خسارت را تحلیل کرده و ارزیابی اولیه انجام داد تا نیروی انسانی صرفاً کار تأیید نهایی را انجام دهد. این امر تا 75 درصد فرآیند کشف خسارت را سریعتر و دقیقتر میکند.
- شناسایی الگوهای سوءاستفادهبا تحلیل الگوهای رفتاری از طریق دادهها، میتوان سوءاستفادهها را شناسایی کرد و به تأیید انسانی ارجاع داد.
- محصولات پیشگیرانه (Proactive)در صورت دسترسی به دادههای سلامت و گجتهای پوشیدنی، میتوان محصولات جدیدی برای افراد با بیماریهای مزمن یا سبک زندگی خاص معرفی کرد.
رمضانی همچنین به چالشمحدودیت دادههااشاره کرد، اما تأکید نمود که لزوماً نیازی به دادههای شخصی نیست؛ بلکه میتوان از مدلهای یادگرفته شده و وزنهای شبکه عصبی استفاده کرد که بینشهای لازم را بدون افشای اطلاعات شخصی ارائه میدهند. او از شرکتها و بیمه مرکزی خواست تا در این زمینه تغییر رفتار نشان دهند. وی یک سامانه مشاوره بیمهای بر پایه هوش مصنوعی در شرکت خود معرفی کرد که میتواند فرآیند خرید بیمه (مانند بیمه آتشسوزی) را بدون دخالت انسانی تا مرحله پرداخت و صدور مدیریت کند.
پس از آن، دکتر فراهانی مجدداً به بحث پرداخت و در پاسخ به سوالی درباره آمادگی شرکتهای بیمه سنتی برای پذیرش مدلهای هوش مصنوعی، سخنان خود را با نگاهی انتقادی به وضعیت هوش مصنوعی در صنعت بانک آغاز کرد. به نظر ایشان در این صنعت به طور جدی به هوش مصنوعی پرداخته نشده و آن را عملیاتی نکردند اما صنعت بیمه از صنعت بانک در زمینه هوش مصنوعی جلوتر است و همین دیدگاه سبب شد تا ایشان به سمت صنعت بیمه متمایل شوند. در ادامه، ایشان به سهچالش اساسیدر پیادهسازی هوش مصنوعی در صنعت بیمه ایران اشاره کرد
- عدم تمایل به سرمایهگذاری در فناوریصنعت بیمه از نظر مالی وضعیت خوبی دارد، اما مانند حاجی بازاری است که با وجود تمکن مالی، تمایلی به صرف هزینه برای فناوری ندارد و آن را مزاحم کسب و کار سنتی خود میداند.
- نبود تبادل داده (Data Sharing) بین شرکتهای بیمهاین موضوع مانع جدی برای توسعه خدماتی مانند کشف تقلب است. بدون دادههای مشترک، نمیتوان به تقلبهای عمیق و شبکهای دست یافت؛ چرا که یک فرد متقلب میتواند در شرکتهای مختلف فعالیت کرده و به دلیل عدم اشتراکگذاری دادهها، شناسایی نشود. ایشان به عدم دسترسی کامل به دادهها حتی در بیمه مرکزی اشاره کرد که صرفاً شامل “هدر فاکتور” است و امکان دسترسی به دادههای درمان برای شخصیسازی وجود ندارد.
- پنهانکاری فناوری توسط شرکتهاشرکتهای بیمه به دلیل رقابت، در صورت دست یافتن به یک محصول فناورانه مبتنی بر هوش مصنوعی، آن را از رقبا پنهان میکنند تا مزیت رقابتی خود را حفظ کنند. این امر باعث میشود که پیشرفت فناوری در این صنعت کمتر نمود خارجی داشته باشد, برخلاف بانکها که حتی بدون دستاورد واقعی، آن را پرزنت میکنند.
ایمان ارسطونیز در ادامه چالشعدم دسترسی به دادههااشاره شده توسط دکتر فراهانی را پررنگ کرد و خواستار آن شد کهبیمه ایران و بیمه مرکزی درهای دادههای خود را به روی استارتاپها باز کنند. او داده را پایه تحول و گنجی خاکگرفته در صنعت بیمه دانست که به دلیل نگرانیهای بیمورد از امنیت دادهها، دستنخورده باقی مانده است. وی راهکارهایی مانندطبقهبندی، ارزشگذاری، لایهبندی و پنهانسازی اطلاعات شخصیرا برای رفع این نگرانیها پیشنهاد داد. ارسطو هشدار داد که عدم دسترسی به دادهها، پیشرفت واقعی را کند و فعالیتها را نمایشی خواهد کرد. وی همچنین به این چالش اشاره کرد که استارتاپهایی که با دادههای یک بیمه مدل خود را آموزش میدهند، ممکن است سود حاصل از فروش محصول خود به شرکتهای دیگر را با بیمه اولیه به اشتراک نگذارند. او از شرکتهای بیمه خواست تا با مراکز نوآوری و شتابدهندهها همکاری کرده و در قالبسرمایهگذاری یا شراکت تجاریاز مدلهای نوآورانه بهرهمند شوند.
مهرناز محسنی نیز بر چالشهای موجود درکیفیت و پراکندگی دادههاحتی در داخل خود شرکتهای بیمه تأکید کرد. او بیان کرد که دادهها اغلب تمیز نیستند، استانداردها رعایت نشده و بازاریابان تمایل دارند اطلاعات را برای خود نگه دارند. او همچنین به نیاز به دسترسی به دادههای خارج از شرکت بیمه، مانند دادههای پزشکی و تعمیرگاهها، برای کشف تقلبهای سازمانیافته اشاره کرد که معمولاً شامل شبکهای از افراد است و با استفاده ازگرافهامیتوان آنها را شناسایی کرد. محسنی یک نکته مهم را مطرح کردهوش مصنوعی در کشف تقلب یا ارزیابی خسارت، نقش کمککننده دارد و نه جایگزین کامل انسان.در نهایت، تأیید نهایی نیروی انسانی برای اعتبار بخشیدن به تحلیلهای هوش مصنوعی ضروری است، زیرا در پروندههای پیچیده پزشکی یا قانونی، افراد لزوماً به ماشین اعتماد ندارند و نظر یک متخصص انسانی را ترجیح میدهند. هوش مصنوعی قرار نیست جای انسان را بگیرد، بلکه به عنوان دستیار سرعت و دقت را بالا میبرد. ایشان همچنین به ناقص بودن زیرساختهای دیجیتال در شرکتهای بیمه و محدودیت چتباتها در ارائه پاسخهای خاص اشاره کرد.
در ادامه، ارسطو به استارتاپها توصیه کرد که ایدههایشان بر دو محور اصلی باشد که مورد استقبال شرکتهای بیمه قرار میگیردافزایش فروشوکاهش خسارت(و نه کاهش ریسک). او توضیح داد که بیزینس بیمه با کاهش ریسک در تعارض است، چرا که با از بین رفتن ریسک، نیازی به بیمه نیست. اماکاهش شدت خسارتبا منافع بیمه همسو است. وی همچنین بهنگرانیهای جدید نسل Z(مانند هک شدن ، اعتبار اینفلوئنسرها، آسیب به تتو یا ناخن مصنوعی) اشاره کرد که میتوانند بازارهای جدیدی برای بیمههای نوین ایجاد کنند و هوش مصنوعی میتواند به توسعه این ایدهها کمک کند. او بیان کرد که امروزه یک نفر نیز میتواند با پلتفرمهای هوش مصنوعی مولد ، MVP یک ایده را بسازد، حتی بدون نیاز به تخصص برنامهنویسی عمیق، تنها با تسلط بر فرآیندها.
در پایان بحث، دکتر فراهانی همچنین پیشنهاد داد کهانجمن ملی هوش مصنوعی ایرانمیتواند با همکاری پژوهشگاه بیمه و مراکز نوآوری مانند پلنت، اقدام به ایجاد یکلابراتوار مشترکبرای جمعآوری دادهها، ایجاد مدلهای استاندارد هوش مصنوعی در بیمه و ارزیابی آنها کند تا تمامی شرکتها بتوانند از آن بهرهمند شوند.
برای ارزیابی پایداری، امنیت و نگهداری این زیرساخت، راهنمای پشتیبانی شبکه را نیز مطالعه کنید.