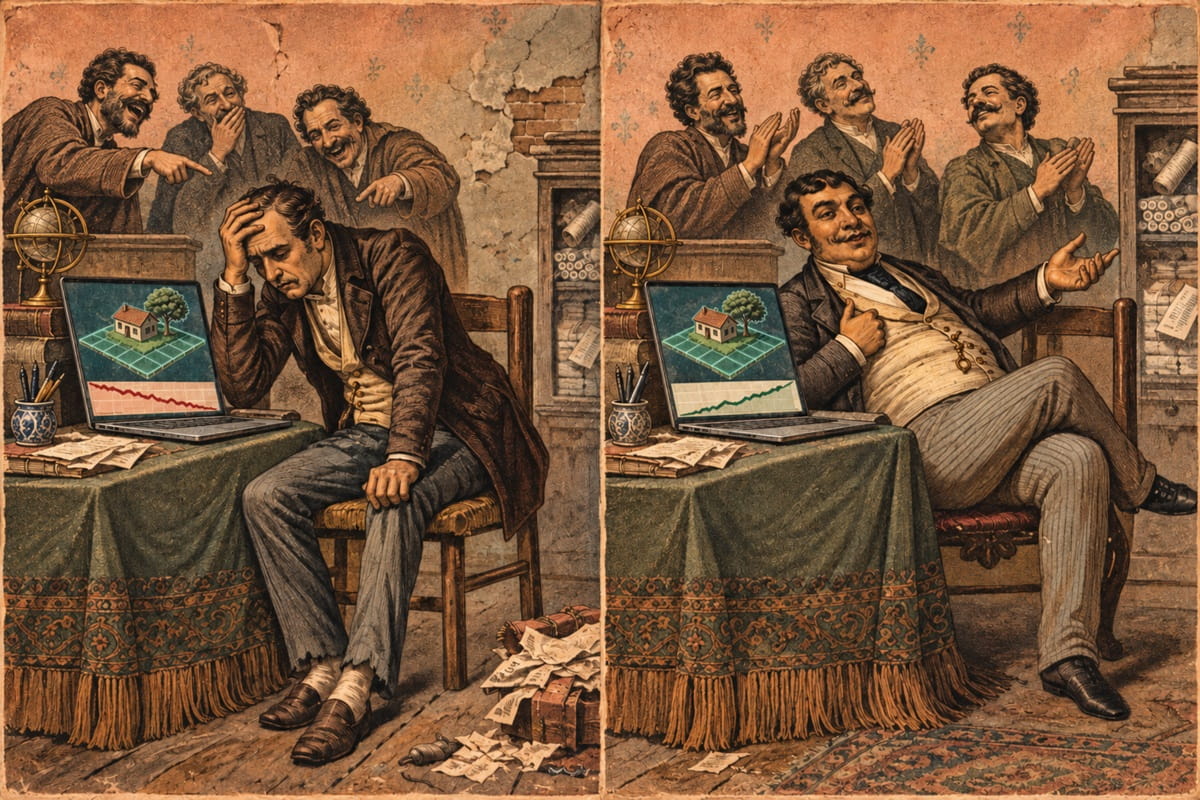
اگر زمینهای مجازی گران شده بودند، باز هم به خریدارانشان میخندیدیم؟
هربار که به یکی از محلههای غرب مشهد میرفتیم، پدرم خاطره زمینی را تعریف میکرد که حدود ۳۰ سال پیش یکی از دوستانش پیشنهاد خریدش را داده بود. آن زمان آن منطقه از مشهد تقریباً بیابان بود و زمینها قیمت چندانی نداشتند. حالا همان منطقه به یکی از محلههای پررفتوآم…
خلاصه تحلیلی خبر
هربار که به یکی از محلههای غرب مشهد میرفتیم، پدرم خاطره زمینی را تعریف میکرد که حدود ۳۰ سال پیش یکی از دوستانش پیشنهاد خریدش را داده بود. آن زمان آن منطقه از مشهد تقریباً بیابان بود و زمینها قیمت چندانی نداشتند. حالا همان منطقه به یکی از محلههای پررفتوآم…
موضوعات اصلی: پشتیبانی شبکه، زمین، باشد، مجازی، خرید، قیمت
هربار که به یکی از محلههای غرب مشهد میرفتیم، پدرم خاطره زمینی را تعریف میکرد که حدود ۳۰ سال پیش یکی از دوستانش پیشنهاد خریدش را داده بود. آن زمان آن منطقه از مشهد تقریباً بیابان بود و زمینها قیمت چندانی نداشتند. حالا همان منطقه به یکی از محلههای پررفتوآمد شهر تبدیل شده و زمینهایش میلیاردی معامله میشوند. احتمالاً خیلی از ما چنین داستانی را از پدر یا پدربزرگمان شنیدهایم. جالب اینجاست که امروز در شبکههای اجتماعی به کسانی میخندیم که چند سال پیش زمین مجازی خریدهاند و حالا ارزش داراییشان کاهش یافته است. اگر زمینهای مجازی هم مثل زمینهای آن محله مشهد چندین برابر گران شده بودند، باز هم تصمیم خریدارانشان را احمقانه میدانستیم؟
پدرم امروز حسرت زمینی را میخورد که نخریده و به خریداران زمین مجازی میخندیم چون زمینی را خریدهاند که ارزشش سقوط کرده است. اما یک نکته مشترک در هر دو ماجرا وجود دارد. ما امروز میدانیم سرنوشت آن زمینها چه شده، درحالیکه هیچکدام از خریداران یا کسانی که از خرید منصرف شدند، هنگام تصمیمگیری چنین اطلاعاتی نداشتند.
شاید پدرم با توجه به شرایط آن زمان دلایل منطقی برای نخریدن زمین داشته و شاید هم خریدار زمین مجازی با وجود بررسی دقیق و پذیرش ریسک، در نهایت ضرر کرده باشد. برعکس این وضعیت هم ممکن است و همین موضوع قضاوت درباره درست یا اشتباه بودن یک سرمایهگذاری را پیچیده میکند.
تصمیم درست هم ممکن است به زیان منجر شود
آنی دوک، نویسنده کتاب «تفکر نامطمئن» (Thinking in Bets)در نوشتهای درباره خطای قضاوت براساس نتیجه توضیح میدهد که کیفیت تصمیم و نتیجه آن را نباید یکسان در نظر گرفت. ما هنگام تصمیمگیری به تمام اطلاعات دسترسی نداریم و حتی اگر بهترین گزینه ممکن را انتخاب کرده باشیم، اتفاقهای خارج از کنترل ما میتوانند نتیجه را تغییر دهند.
برای روشنشدن موضوع، یک مثال فرضی را در نظر بگیریم. دارایی را به قیمت ۱۰۰ واحد میخریم که احتمال دارد یک سال بعد ارزشش به ۲۰۰۰ واحد برسد، اما احتمال ازبینرفتن تمام ارزش آن نیز بسیار بالاست. فرض کنیم احتمال موفقیت ۱۰ درصد و احتمال شکست ۹۰ درصد باشد.
با این فرضها، ارزش مورد انتظار مبلغی که در پایان سال دریافت میکنیم ۲۰۰ واحد است. یعنی اگر امکان تکرار چنین سرمایهگذاری را به دفعات زیاد و با شرایط یکسان داشته باشیم، میانگین دریافتی هر بار ۲۰۰ واحد خواهد بود. پس از کسر قیمت خرید، سود مورد انتظار به ۱۰۰ واحد میرسد. برای سادهماندن مثال، فعلاً هزینه فرصت پول و کارمزدها را کنار گذاشتهایم.
با وجود این محاسبه، کسی که فقط یک بار چنین سرمایهگذاریای انجام میدهد، به احتمال ۹۰ درصد تمام پولش را از دست خواهد داد. بنابراین ممکن است با سرمایهگذاری روبهرو باشیم که ارزش مورد انتظار مثبتی دارد، اما محتملترین نتیجهاش زیان کامل است.
حالا فرض کنیم احتمال موفقیت را بیشازحد خوشبینانه برآورد کرده باشیم و شانس واقعی رسیدن قیمت به ۲۰۰۰ واحد، بهجای ۱۰ درصد، فقط ۵ درصد باشد. در این صورت مبلغ دریافتی مورد انتظار به ۱۰۰ واحد کاهش پیدا میکند و حتی پیش از محاسبه هزینهها، دیگر سود مورد انتظاری نداریم. اگر همین دارایی را بهجای ۱۰۰ واحد، به قیمت ۲۰۰ واحد خریده باشیم، زیان مورد انتظارمان ۱۰۰ واحد خواهد بود.
ممکن است در همین شرایط هم خریدار خوششانسی پیدا شود که دارایی را به قیمت ۲۰۰۰ واحد بفروشد و سود بزرگی به دست بیاورد، ولی موفقیت او باعث نمیشود محاسبات اولیه خرید درست بوده باشد.
البته در مثال نخست هم ارزش مورد انتظار مثبت برای توصیه به خرید کافی نیست. تصور کنید ۱۰۰ واحدی که سرمایهگذاری کردهایم، تمام پسانداز زندگیمان باشد. حتی اگر برآورد احتمالها درست باشد، پذیرفتن شانس ۹۰ درصدی از دست رفتن همه پسانداز، تصمیمی است که بهسختی میتوان از آن دفاع کرد.
مسئله مهمتر این است که در مثال فرضی، احتمالها را خودمان تعیین کردیم. در بازار واقعی کسی به خریدار زمین مجازی نمیگوید احتمال اینکه داراییاش در پنج سال آینده ده برابر شود دقیقاً چقدر است. سرمایهگذار باید با اطلاعات موجود چنین احتمالی را برآورد کند و اگر قرار است بعداً از تصمیمش دفاع کنیم، لازم است بدانیم این برآورد بر چه شواهدی استوار بوده است.
خریداران زمین مجازی دقیقاً روی چه چیزی سرمایهگذاری کردند؟
برای بررسی تصمیم خریداران، ابتدا باید بدانیم چه چیزی خریدهاند. در بازار متاورس، زمین مجازی و توکن یک پلتفرم ماهیت یکسانی ندارند و ارزش آنها نیز لزوماً از عوامل مشابهی تأثیر نمیپذیرد.
مثلا درمستندات رسمی دیسنترالندزمین یا LAND بهعنوان دارایی دیجیتال منحصربهفردی با مختصات مشخص تعریف شده است. در مقابل، MANA توکنی تعویضپذیر است که در اقتصاد این پلتفرم برای خرید زمین و برخی کالاها و خدمات کاربرد دارد. بنابراین کسی که LAND خریده، لزوماً همان انتظاری را از سرمایهگذاریاش ندارد که خریدار MANA داشته است.
خریدار زمین ممکن بود امیدوار باشد با ساخت یک فضای تجاری یا سرگرمی، درآمد کسب کند، زمینش را اجاره دهد یا در آینده با قیمت بیشتری بفروشد.بازار رسمی دیسنترالندنیز امکان خرید، فروش و اجاره زمین را فراهم کرده است. بااینحال، اینکه یک دارایی قابلیت اجارهدادن داشته باشد، هنوز چیزی درباره تعداد مستأجران احتمالی یا درآمدی که میتوان از آن به دست آورد به ما نمیگوید.
به نظرم استدلال اقتصادی قابل دفاع برای خرید زمین مجازی از همینجا شروع میشود. اگر تعداد زیادی از مردم بخشی از وقت خود را در یک محیط دیجیتال بگذرانند، بازی کنند، خرید کنند یا در رویدادهای مختلف شرکت کنند، دسترسی به توجه این کاربران میتواند ارزش اقتصادی داشته باشد. کسبوکاری که بتواند در چنین محیطی محصول یا خدمتی ارائه دهد، احتمالاً حاضر خواهد بود برای حضور در آن هزینه کند.
اما میان این تصور و قیمتی که یک خریدار حاضر است برای قطعهای زمین بپردازد، چند پرسش مهم وجود دارد. چه تعداد کاربر قرار است به آن محیط بیایند و چه مدت در آن بمانند؟ چه سهمی از آنها حاضر به پرداخت پول خواهند بود؟ از همه مهمتر، درآمد حاصل از حضور کاربران چگونه به مالک زمین میرسد؟
ممکن است یک پلتفرم میلیونها کاربر داشته باشد، اما بخش بزرگی از درآمد آن نصیب شرکت سازنده شود و مالکان زمینها نتوانند درآمد قابلتوجهی کسب کنند. حتی اگر کسبوکارهای مختلفی در آن محیط شکل بگیرند، لزوماً همه قطعات زمین تقاضا یا ارزش اقتصادی مشابهی نخواهند داشت.
اسوات داموداران در کتاب «ارزشگذاری از داستان تا اعداد» توضیح میدهد که روایتهای سرمایهگذاری باید به عوامل قابلاندازهگیری ارزشگذاری متصل شوند. اندازه بازار، رشد درآمد، جریان نقدی و ریسک از جمله متغیرهایی هستند که میتوانند یک داستان جذاب درباره آینده را به برآوردی از ارزش اقتصادی تبدیل کنند.
با چنین نگاهی، حتی اگر باور داشته باشیم مردم در آینده بخش بیشتری از زندگی خود را در جهانهای مجازی میگذرانند، هنوز باید توضیح دهیم این تغییر چه میزان درآمد برای مالک یک زمین مشخص ایجاد میکند و چرا قیمت فعلی آن برای خرید مناسب است.
کمیاببودن زمین، آن را ارزشمند نمیکند
یکی از استدلالهایی که برای خرید زمین مجازی مطرح میشد، محدودبودن تعداد قطعات در هر جهان دیجیتال بود. منطق آن هم در نگاه اول ساده به نظر میرسید. اگر تعداد زمینها محدود باشد و کاربران بیشتری وارد آن محیط شوند، رقابت برای خرید زمین میتواند قیمتها را افزایش دهد.
مشکل این استدلال از جایی شروع میشود که محدودبودن زمینهای یک پلتفرم را با کمیاببودن فضای دیجیتال اشتباه بگیریم. ممکن است تعداد قطعات در یک جهان مجازی ثابت بماند، اما شرکت دیگری میتواند جهان تازهای بسازد و کاربران را به محیط خود جذب کند. حتی در همان پلتفرم نیز ممکن است شکل فعالیت کاربران تغییر کند و برای استفاده از خدمات یا حضور در رویدادها، دیگر نیازی به خرید زمین نباشد.
البته نباید اهمیت اجتماع کاربران و قدرت یک پلتفرم را نادیده گرفت. اگر محیطی بتواند تعداد زیادی از کاربران را جذب کند، محتوای جذابی داشته باشد و کسبوکارهای مختلف در آن فعالیت کنند، رقابت با آن ممکن است دشوار شود. در چنین شرایطی حتی داراییهای دیجیتالی که از نظر فنی قابل تکثیر به نظر میرسند، میتوانند ارزش اقتصادی پیدا کنند.
بااینهمه، ارزش زمین به تعداد محدودی که در نقشه نمایش داده میشود وابسته نیست و باید دید چه چیزی کاربران را به همان محیط میکشاند. یک مهمانی ممکن است ظرفیت محدودی داشته باشد، اما محدودبودن ظرفیت، بهخودیخود کسی را برای خرید بلیت ترغیب نمیکند.
درباره توکنهای این پلتفرمها نیز باید به رابطه میان فعالیت کاربران و تقاضا برای توکن توجه کنیم. فرض کنیم استفاده از یک جهان مجازی در آینده چند برابر شود. آیا کاربران برای فعالیت در آن مجبورند توکن مشخصی را خریداری و نگهداری کنند؟ عرضه توکن در این مدت چگونه تغییر خواهد کرد و دارندگان آن چه حقوق یا منافعی دریافت میکنند؟
ممکن است یک پلتفرم موفق شود، اما توکن آن به همان نسبت رشد نکند. موفقیت یک کسبوکار و بازده سرمایهگذاری روی داراییهای مرتبط با آن، دو موضوع متفاوت هستند و باید رابطه اقتصادی میانشان مشخص باشد.
گاهی هم خریدار از ابتدا بهدنبال کسب درآمد یا استفاده از زمین نبوده و صرفاً تصور میکرد شخص دیگری در آینده حاضر است آن را گرانتر بخرد. چنین معاملهای میتواند سودآور باشد، ولی ارزیابی آن به شناخت تقاضای بازار و قیمتی که برای ورود پرداخت شده وابسته است. صرف اینکه فناوری متاورس آینده روشنی داشته باشد، درباره مناسببودن قیمت خرید چیزی به ما نمیگوید.
قیمت زمین مجازی را چه کسی تعیین میکند؟
در بازار داراییهای کممعامله، قیمت اعلامشده همیشه نشان نمیدهد مالک واقعاً چقدر پول میتواند از فروش دارایی خود به دست بیاورد.
فرض کنیم شخصی زمینی مجازی را به قیمت ۱۰۰ واحد خریده و اکنون فروشندگان زمینهای مشابه، قیمت ۱۵۰ واحد را برای داراییهایشان ثبت کردهاند. اگر خریداری حاضر نباشد این مبلغ را بپردازد، نمیتوان نتیجه گرفت که سرمایهگذاری او ۵۰ درصد سود کرده است. برای تبدیل دارایی به پول، باید خریداری وجود داشته باشد که معامله را با قیمت موردنظر انجام دهد.
این موضوع هنگام کاهش تقاضا اهمیت بیشتری پیدا میکند. کسی که در دوره رونق بازار زمین خریده، ممکن است تصور کند هر زمان به پول نیاز داشته باشد میتواند داراییاش را بفروشد. اما اگر تعداد خریداران کاهش پیدا کند، فروش زمین حتی با تخفیف قابلتوجه نیز ممکن است زمانبر باشد.
در نتیجه، نقدشوندگی باید از همان زمان خرید در محاسبات سرمایهگذار لحاظ شود. داراییای که فروش آن دشوار است، حتی با وجود چشمانداز رشد قیمت، لزوماً برای همه سرمایهگذاران مناسب نخواهد بود.
اندازه سرمایهگذاری نیز اهمیت زیادی دارد. کسی که بخش کوچکی از سرمایه مازاد خود را صرف خرید زمینی مجازی کرده، ممکن است آگاهانه احتمال ازدسترفتن تمام آن مبلغ را پذیرفته باشد. شرایط او با فردی که برای خرید زمین قرض گرفته یا بخش عمده پساندازش را وارد بازار کرده، تفاوت دارد.
وقتی در شبکههای اجتماعی خریداران زمین مجازی را مسخره میکنیم، معمولاً از هیچکدام از این جزئیات اطلاعی نداریم. نمیدانیم چه زمانی وارد بازار شدهاند، چه قیمتی پرداختهاند، چه سهمی از داراییشان را سرمایهگذاری کردهاند و آیا در زمان خرید، برنامه مشخصی برای خروج داشتهاند یا خیر.
برای بعضی از آنها احتمالاً خرید زمین مجازی یک تصمیم هیجانی و متأثر از تبلیغات بوده است. ممکن است افراد دیگری هم با شناخت خطرات، مبلغ محدودی را وارد بازاری کرده باشند که احتمال موفقیتش پایین، اما بازده احتمالی آن بزرگ بوده است. بدون بررسی شرایط هر سرمایهگذاری، نمیتوان درباره همه آنها حکم یکسانی داد.
شاید فقط زود وارد بازار شده بودند
دفاع دیگری که از سرمایهگذاران متاورس شنیده میشود این است که آنها پیش از موعد وارد بازار شدهاند. جهانهای مجازی هنوز در ابتدای مسیر توسعه قرار دارند و شاید در سالهای آینده کاربردهایی پیدا کنند که امروز چندان جدی گرفته نمیشوند.
این احتمال وجود دارد. بسیاری از فناوریها پیش از رسیدن به کاربرد گسترده، دورههایی از هیجان، سرمایهگذاری بیشازحد و ناامیدی را پشت سر گذاشتهاند. اما چنین تجربهای در تاریخ فناوری، دلیل کافی برای درستبودن خرید هر دارایی مرتبط با یک فناوری نوظهور نیست.
سرمایهگذاری که معتقد است زود وارد بازار شده، باید بتواند توضیح دهد منتظر چه تغییری است و در چه بازهای انتظار دارد آن را مشاهده کند. برای مثال، افزایش تعداد کاربران فعال و بازگشتی، رشد درآمد حاصل از اجاره زمین یا شکلگیری تقاضایی که به مشوقهای کوتاهمدت وابسته نباشد، میتوانند نشانههایی برای بررسی پیشرفت یک پلتفرم باشند.
اگر سالها بگذرد و هیچکدام از فرضهای اولیه محقق نشوند، سرمایهگذار باید امکان اشتباهبودن تحلیل خود را هم در نظر بگیرد. در غیر این صورت، هر نتیجه نامطلوبی را میتوان با این توضیح که «هنوز زود است» توجیه کرد و هیچوقت نیازی به بازنگری در تصمیم اولیه نخواهد بود.
حتی اگر در آینده جهانهای مجازی به بخشی مهم از زندگی روزمره تبدیل شوند، معلوم نیست کدام پلتفرمها از این تحول بیشترین منفعت را میبرند. شاید شرکتهایی موفق شوند که امروز وجود ندارند و شاید کاربران، مدلهایی را ترجیح دهند که اساساً مالکیت زمین در آنها نقشی نداشته باشد.
برای همین، تشبیه متاورس به فناوریهایی که پس از سالها به موفقیت تجاری رسیدهاند، نهایتاً میتواند دلیلی برای بررسی بیشتر آینده این حوزه باشد. از چنین مقایسهای نمیتوان ارزش اقتصادی زمینی را نتیجه گرفت که شخصی چند سال پیش به قیمت مشخصی خریداری کرده است.
در نهایت، فکر میکنم قضاوت درباره خریداران زمین مجازی بدون بررسی شرایط زمان خریدشان چندان منصفانه نیست. باید ببینیم چه اطلاعاتی در اختیار داشتند، بر چه اساسی برای آینده پلتفرم ارزش قائل بودند و مهمتر از همه، چرا تصور میکردند قیمتی که برای زمین یا توکن میپردازند مناسب است.
برای ارزیابی پایداری، امنیت و نگهداری این زیرساخت، راهنمای پشتیبانی شبکه را نیز مطالعه کنید.